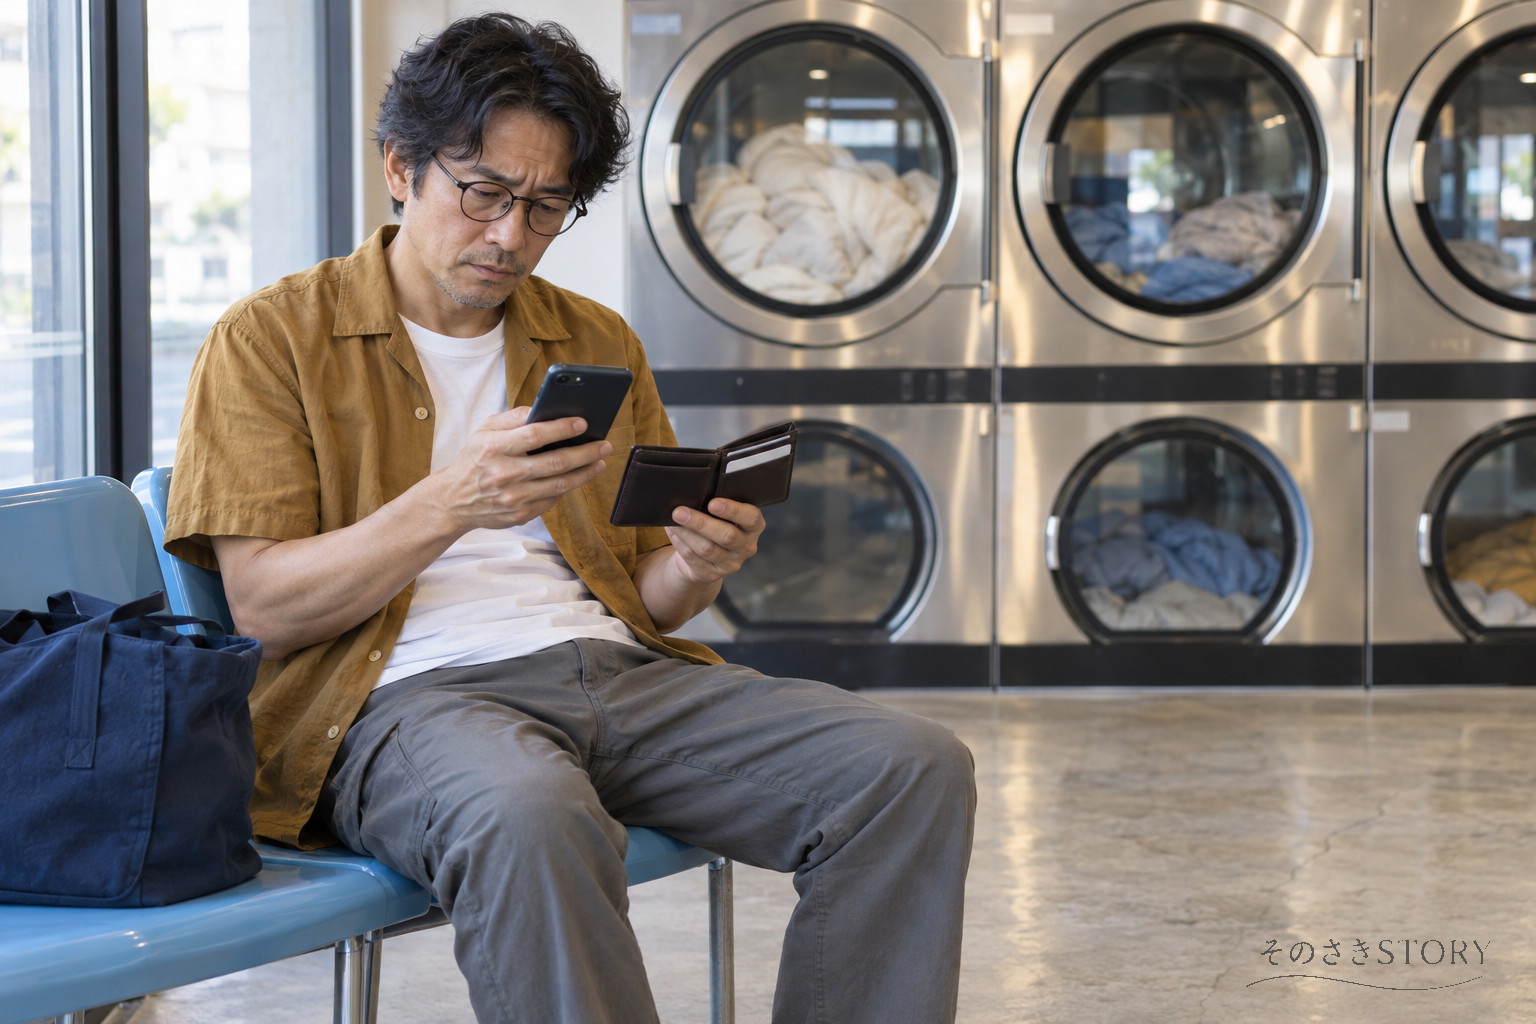
財布から出したクレジットカードは、いつもの場所にありました。それでも、明細には買った覚えのない29,800円。52歳の俊哉は、最近読んだ企業へのサイバー攻撃のニュースを思い出しました。
※この記事のSTORY部分は、実際に起こり得る状況をもとに構成したオリジナルフィクションです。人物・請求・サービス・出来事は架空です。実在企業の情報流出事案や、実際の被害者の体験を描いたものではありません。
STORY|原因が分かれば、電話できる
乾燥機が止まるまで、まだ時間があった。
俊哉はコインランドリーの端の椅子に座り、スマートフォンでカード会社の公式アプリを開いた。今月の支出を見ようと思っただけだった。
知らない利用先。29,800円。その下にも、覚えのない名前で980円があった。
52歳の俊哉は、食品工場の包装ラインで働いている。一人暮らしで、大きな寝具を洗うときだけこの店を使う。普段の買い物はカードかスマートフォン。明細は合計だけ見て、だいたい合っていれば閉じていた。
鞄から財布を出した。カードはある。失くしていないのに、知らない人が使えるのか。
先日、企業への不正アクセスで情報が流出した可能性があるというニュースを読んだ。似た話を、最近ほかでも見た気がする。自分のカードも、どこかの会社から漏れたのではないか。
ニュースを探し直した。その会社のサービスを使っていたか、自信はなかった。それでも、見出しを読むと原因を見つけたような気持ちになった。
手元にはカードがある。自分が何か間違えたわけではない。そう考えると、少しだけ落ち着いた。
明細へ戻り、980円の利用先を調べた。動画サービスの運営会社の名前だった。登録したことも、毎月払っていることも思い出した。
こちらは自分の利用だった。知らない名前だから不正、と決めていたことが、今度は不安になった。
29,800円の方は、注文履歴にも、決済完了のメールにも見つからない。
アプリには、利用覚えのない請求について問い合わせる案内があった。俊哉は入力を始めかけ、やめた。会社から漏れた証拠もない。自分の買い物を忘れているだけなら、迷惑をかけるのではないか。
原因が分かってから連絡しよう。そう思ってメールを探していると、1週間ほど前のSMSが目に入った。
カード会社を名乗る相手からの、登録情報を確認する案内だった。
開いた覚えがある。ポイントが使えなくなると書かれていて、帰宅途中にリンクを押した。カード番号と有効期限を入力したあと、画面が進まず、そのまま閉じた。
俊哉は、携帯を膝へ置いた。
ニュースになった会社のせいなら、説明しやすかった。自分が入力した話は、口にしたくなかった。だからといって、そのSMSが原因だったとも、まだ分からない。
もう一度リンクを開けば確かめられるかと思ったが、押さずに、メッセージを残した。
乾燥機が止まった。俊哉は寝具を大きな袋へ詰めた。いつもなら温かいうちに畳むのに、今日は角がそろわなかった。
帰宅すると、カード裏面の連絡先を確かめて電話した。
明細に表示された日付、利用先、金額。自分の注文で見つからなかったこと。カードは手元にあることを伝えた。
SMSについて聞かれる前に、話すか迷った。被害の申告をしているのに、自分に不利なことを追加する気がした。
「番号を入力したこともあります。これと関係があるかは、分かりません」
言ってから、日時と画面で覚えていることを説明した。覚えていない所は、覚えていないと言った。
利用停止と再発行の手続きを進め、請求については調査を待つことになった。補償の条件と、調査中の支払いをどう扱うかも確認した。その電話だけで、29,800円が取り消されたわけではなかった。
俊哉は、カードを机へ置いた。手元に残っているのに、もう使わないカードだった。
毎月の支払いに登録した先を、紙へ書き始めた。携帯電話、動画、ほかにも何か。全部一度に思い出そうとして、途中で止まった。
動画サービスの980円は、取り消したい請求ではなかった。先ほど不正だと思った名前を、更新する支払い先の一つとして書いた。
寝具の袋が、まだ玄関にあった。俊哉は中身を出して広げた。片側だけ、畳み直す前のしわが残っていた。
この話、実際なら?|クレジットカードの不正利用を疑ったら
カード本体が手元にあっても、カード情報の盗用による不正利用は起こり得ます。一方、知らない利用先名が、すべて不正とも限りません。原因を自分で突き止めることより、明細を確認し、疑いが残れば早く発行会社へ届け出ることを優先します。
1.利用先名・日付・継続契約を確認する
JCBの案内には、店舗名ではなく運営会社名が表示される、購入日と明細の利用日が異なる、登録したサービスが自動継続している、といった例があります。公式アプリの明細を、注文履歴や領収書、契約情報と照合します。短い確認で説明がつかない場合は、不正だと断定できなくても発行会社の案内に従って問い合わせましょう。
2.サイバー攻撃のニュースと、自分の請求を直結させない
企業への攻撃で漏れた可能性がある情報は、事案ごとに異なります。例えば、スズキの2026年10月9日のお知らせは、コミュニティサイトのサービス提供事業者への不正アクセスと会員情報への影響を公表し、当該会員情報にクレジットカード情報・決済情報は含まれないと説明しています。同時に、便乗したフィッシングへの注意も促しています。
これは上の物語とは無関係の実際の公表例です。見出しだけでカード情報の流出や自分の不正利用の原因を決めず、利用先企業の公式発表で、対象者・情報の種類・必要な対応を確認します。
3.「安全確認」のリンクから、情報を入力しない
警察庁のフィッシング対策は、メールやSMSのリンクを安易に開かず、公式アプリや、あらかじめ登録した公式サイトへ接続するよう案内しています。送信元の表示や本物らしい画面だけで判断しないことも大切です。
カード情報、ID・パスワード、ワンタイムパスワードなどを入力した可能性がある場合は、入力した情報と日時をカード会社へ事実どおり伝えます。ID・パスワードを入力した場合は、同じ情報を使うサービスのパスワードも公式画面から速やかに変更します。SMS・メール・明細などの記録を保存し、被害がある場合は警察にも相談してください。電話で急がされる場面は、別のSTORY「私はだまされない」と母に言った翌週、53歳の私が警察を名乗る電話に従ったでも描いています。
4.補償の期限と条件、停止後の支払いを確かめる
JCBの補償案内では、同ページの対象カードについて、該当明細の通知後60日以内の届け出などを条件とし、調査で不正利用と認められた場合に会員規約に基づき請求を取り消すとしています。認証情報の使用状況や調査への協力など、対象外となる条件もあります。期間の数え方も含め、自分の発行会社の規約で確認してください。「届け出れば必ず全額戻る」「入力してしまったら必ず補償されない」と一律には判断できません。
発行会社へは、停止・再発行の要否、調査中の請求や引き落としの扱いも確認します。再発行後は、継続支払い先の登録変更が必要かを各サービスで確かめましょう。自分の判断だけで支払いを放置しないことも大切です。
次の一歩|原因の答えを待たず、疑問の明細を届け出る
利用日・利用先・金額と、確認しても分からない点をメモし、カード裏面や公式アプリで確認した発行会社へ連絡しましょう。日常の備えとしては、日本クレジット協会の「不正利用5つの対策」が、明細確認、本人認証サービス、パスワード管理などを案内しています。
※実用部分は2026年10月13日に警察庁・日本クレジット協会・カード会社・企業公式発表を確認。企業公表の状況やカードの補償・手続きは更新されるため、利用先の最新案内を確認してください。物語中の請求額は架空です。