※このSTORYはオリジナルフィクションです。実在の人物・出来事とは関係ありません。
STORY|私の名前で、母の家を
「冬香に、名義だけお願いできないかしら」
79歳の母がそう言ったとき、私は「いいよ」と答えかけた。
母の家から電車で2時間の所に住む兄ではなく、車で25分の私。いつもの選び方だった。それでも、その日は少しうれしかった。父が亡くなってからもお金の話をほとんど見せなかった母が、私を頼ろうとしている。
私は53歳。会社で人の予定を調整する仕事をしている。電話を受けて、必要な人に回すくらいならできる。そう考えた。
母が持っているのは、自宅のほかに、人に貸している小さな戸建てが1軒。家賃は母の暮らしの足しになっていた。
友人が家族信託を始めた、と母は言った。自分で財産のことを決められなくなる前に、家の管理を子どもへ託しておくらしい。
「家賃は今までどおり私のために使うの。あの家をあなたにあげるって話じゃないのよ」
そこだけは、母の口調がはっきりした。
私は笑って、「わかってる」と言った。本当は、家をもらえるなら兄はどう思うのか、と一瞬考えていた。
「管理会社があるから」の、その先
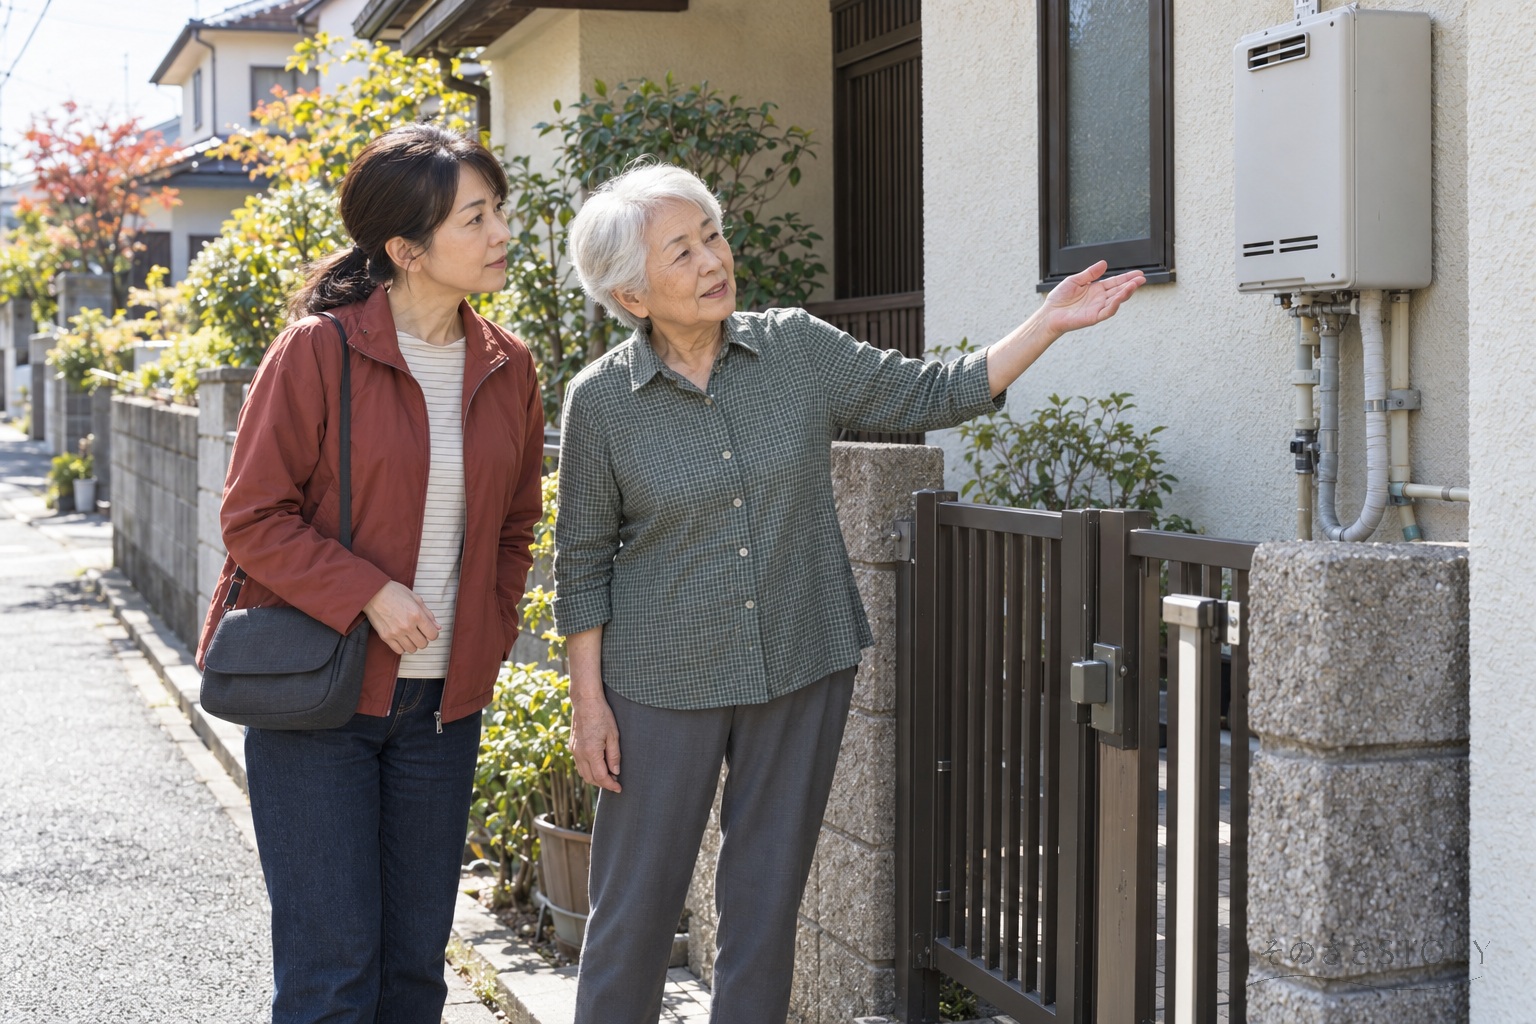
日曜、母と貸家の外へ行った。管理会社に頼んでいるから、入居者と直接やり取りする用事はない。母は門の横で立ち止まり、外壁についている給湯器を指した。
「あれ、この前替えたの」
帰りの車で、母はそのときの話をした。修理か交換か、見積書を2つ見て決めたこと。急ぐと言われ、いつまでに返事をすればよいか聞いたこと。家賃が入る口座に、工事代を払えるだけ残っているか確かめたこと。
「管理会社が全部やってくれるんじゃないの?」
「手配はね。お金を出すか決めるのは私でしょう」
母の話は、私が想像した「電話を回す係」より長かった。
帰宅して兄に電話すると、兄は明るく言った。
「管理会社がいるんだから、そんなに大変じゃないだろ。近い冬香がやるのが自然じゃないか」
「近いのは距離で、空いてる時間じゃないんだけど」
少し強く言いすぎた。兄が黙り、私は慌てて付け足した。
「まあ、私がやれば早いとは思うけど」
それを言った途端、兄の声が元に戻った。
「助かるよ」
電話を切ってから、自分で自分を推薦したことに腹が立った。
母が見ていたのは、別の欄だった
母から借りた封筒には、管理会社の月ごとの報告書と、修繕の領収書が入っていた。母は何もしていないのではなかった。私が知らなかっただけだ。
家族信託について調べると、財産を託される人は「受託者」というらしい。家賃や支出を記録し、自分のお金と分けて管理する。母のために、決めた目的に沿って動く。
封筒の中身を見ていると、会社でたまった仕事を持ち帰った夜の気分になった。まだ契約もしていないのに。
翌週、私は母の前でノートを開いた。修繕の判断、入出金の記録、報告、急な連絡。私が病気になったら誰に引き継ぐのか。わからないことを並べた。
母は項目を読まず、ノートの上の余白を見ていた。
「そんなに迷惑?」
私は「違う」とすぐに言えなかった。負担になるのは本当だったからだ。
「やることを知らないまま、いいよって言うのは無理」
「知らないまま頼んだつもりはないわ」
母は封筒を自分の方へ引き寄せた。
「私だって、まだ自分でできるのよ。ただ、できなくなったときに困らないようにと思っただけ」
私は、母が仕事を減らしたいのだと思っていた。母は、自分が決められなくなった後も、家賃で暮らせるようにしておきたかった。そのために娘が何を続けるのかまでは、お互いに話していなかった。
引き受ける返事は、まだしない
その夜、家族のグループに、ノートの写真を送った。
「相談には一緒に行く。でも、受託者を引き受ける返事は、仕事の中身を確認してからにしたい」
兄からは、「そんなに構えなくても」と来た。
私は、いつもなら消す一文を、そのまま送った。
「お兄ちゃんが引き受ける案も、同じように聞いてほしい」
既読になった。返事はなかった。
数日後、母から「相談するなら火曜がいい」と電話が来た。私はその日は仕事を休めないと答えた。
「じゃあ、別の日を探すわ」
声はまだ硬かった。母が私の条件に納得したわけでも、兄が役割を引き受けたわけでもない。家族信託にするかどうかも決まっていない。
ノートには、兄と相談先に聞く欄を足した。
最後に「受託者」と書いた。その隣に私の名前を書くところで、ペンを止めた。
この話、実際なら?|家族信託の受託者は「名義だけ」ではない
冬香が迷ったのは、母を助けるかどうかだけではありません。誰のために、どの財産を、どんな権限と体制で管理するのかが、まだ見えていなかったからです。
1.家族信託とは?「託す・管理する・利益を受ける」を分ける
ここでいう家族信託は、信託の仕組みを使い、家族などに財産の管理・処分を託す民事信託です。親の判断能力が低下した場合に備え、金銭や不動産の管理を続ける方法の一つとして検討されます。
- 委託者:財産を託す人。物語の案では母。
- 受託者:信託の目的と契約で定めた権限に従い、財産を管理する人。候補が冬香。
- 受益者:信託財産から給付・利益を受ける人。物語の案では母。
不動産の名義が受託者へ移っても、受託者が自由に使える自分の財産になるわけではありません。親が受益者であれば、家賃等もその親のために管理します。契約の設計で扱いは変わり、名義だけを見て贈与や相続と同じに考えることはできません。
出典:e-Gov法令検索「信託法」2条・3条・26条・30条
2.受託者の負担は、契約後にも続く
受託者には、原則として相応の注意を払って信託事務を処理する義務、受益者のため忠実に行動する義務、信託財産と自分の財産を分けて管理する義務があります。帳簿の作成、財産状況に関する書類の作成・報告、書類の保存も必要です。具体的な方法や報告の扱いは、法令と信託契約の内容を確認します。
物語のような賃貸不動産では、管理会社に任せる仕事と、受託者が判断・確認する仕事を分けて考えます。修繕の判断、収支の把握、記録や報告を、誰がどこまで担当するか。管理会社がいるだけで、受託者の義務がすべてなくなるわけではありません。
日常の手伝いをする兄弟姉妹と、法的な役割を負う受託者も同じではありません。「家族みんなで支える」だけで済ませず、担当・連絡方法・費用を具体化することが大切です。
出典:信託法29条・30条・34〜37条/参考:信託協会「受託者の義務」
3.家族信託だけで、介護や全財産の問題は解決しない
信託で管理できるのは、信託の対象にした財産です。受託者になっただけで、親のすべての預金を動かす権限や、親に代わって施設への入居・介護サービスの契約をする権限が当然に生じるわけではありません。
財産管理と、本人の生活や療養に関する支援は、必要な仕組みを分けて検討します。任意後見や遺言なども役割が異なるため、家族信託を使う目的と、ほかに必要な備えを専門家に確認してください。
また、親子で結ぶ信託契約には、本人が内容を理解して意思を示せることが必要です。認知症の診断名だけで一律に可否を決めず、判断能力に不安があれば契約を急がず、専門家へ確認しましょう。
出典:e-Gov法令検索「民法」3条の2/参考:三井住友信託銀行「民事信託(家族信託)とは?」
4.相談する前に、5つを紙に書く
- 目的:親の生活費・修繕費を確保するなど、誰の何を守りたいか。
- 財産と権限:どの不動産・金銭を対象にし、管理・売却等をどこまで任せるか。
- 日々の仕事:入出金、修繕、記録、報告、急な連絡に対応できる人と時間。
- 費用と報酬:契約・登記等の初期費用、継続管理の費用、受託者の報酬をどう扱うか。
- 続けられない場合:受託者の病気・死亡等への備え、後継者、監督や支援の体制、終了時の扱い。
受託者の報酬は、家族だから当然に無料とも、自動的に受け取れるともいえません。家族を受託者とする契約では、報酬を受ける旨や額・算定方法をどう定めるかも相談します。
信託に詳しい弁護士・司法書士等には、契約と登記、受託者の義務、ほかの制度との使い分けを確認します。税務は税理士等へ。不動産や金銭を管理する実務についても、管理会社・金融機関への確認が必要です。特に、信託財産を管理する口座の取扱いは、契約を完成させる前に利用予定の金融機関へ相談してください。
出典・参考:信託法54条・56条以降/三井住友信託銀行「民事信託のはじめかた」
次の一歩
親に頼まれてすぐ返事をする前に、「この財産の管理で、今どんな仕事をしている?」と聞いてみてください。管理会社の報告書、支払い、連絡先を一緒に確認すると、契約後に続く仕事も見えやすくなります。
家族信託を利用するかどうかと、誰が受託者になれるかは、両方を確認する必要があります。相談は、引き受ける約束をしてからでなくても始められます。
親の判断能力が気になり始めたときの向き合い方は、「最近、父が同じ話を何度もするようになった」でも描いています。不動産を持ち続ける負担の整理には、「相続した実家はどうする?売る・貸す・残すを比較」も参考になります。後者は相続後の実家を扱う解説で、生前の信託とは手続きが異なります。
※制度情報は2026年10月14日に確認した一般的な内容です。必要な手続き・税務・受託者の権限は、財産や契約によって異なります。個別の判断は、適切な専門家・関係機関へご確認ください。