親が亡くなり、葬儀や家賃の支払いをしようとして、口座が使えなくなっていることに気づく。そんなときは、銀行での払戻し手続と、家族で遺産の分け方を決めることを、分けて整理すると進めやすくなります。
まずすることは、取引のある金融機関へ死亡を連絡し、自分たちのケースに必要な書類を確認することです。遺言書や遺産分割協議書の有無で、用意するものと署名する人が変わります。急ぎの資金には、一定の範囲で相続人が単独で払い戻せる制度もあります。
この記事は、預貯金の相続を扱う独立した実用ガイドです。兄妹の認識の違いを描いたフィクション「父の口座が凍結された。『ハンコだけお願い』に、妹はうなずかなかった」とあわせて読むと、書類の意味や代表受領の注意点を具体的に考えられます。
確認日:2026年10月19日。以下は一般的な制度・手続の説明です。必要書類、受付方法、書類の有効期間、受取方法、所要日数は金融機関・取引内容によって異なります。投資信託、融資、貸金庫などは別途確認してください。
1.親が亡くなったら銀行口座はどうなる?
一般に、銀行が口座名義人の死亡を把握すると、預金の入出金などが制限されます。「死亡した瞬間にすべての銀行口座が自動で凍結される」という説明は正確ではありません。全国銀行協会は、相続の連絡と同時に、原則として取引が制限されると案内しています。
凍結はお金を没収することではなく、相続の手続を経て払戻しなどを行うための取扱いです。通帳やカードを持っている人が、その預金を自由に使えるわけではありません。
公共料金や家賃などの引落し、家賃収入などの振込入金も影響を受けます。銀行への連絡と並行して、支払先・振込元へ連絡し、口座変更や別の支払方法を確認しましょう。「凍結される前にATMで出しておく」ことを手続の代わりにしないでください。
出典:全国銀行協会「預金相続の手続の流れ」、三菱UFJ銀行「よくあるご質問」(お振り込み・お引き落とし)
2.銀行の相続手続は何から始める?
- 取引先を整理する。通帳・証書・銀行からの郵便などから、銀行名、支店、預金の種類、口座番号を一覧にする。通帳がないネット銀行も確認する。
- 死亡を連絡し、案内を受ける。銀行の公式サイトなどで相続窓口を確認し、遺言や協議書の有無を伝える。来店予約、郵送、Web受付の可否も聞く。
- 相続人と財産を確認する。必要な戸籍を集め、残高や借入れも調べる。分け方を話すため、必要に応じて残高証明書や取引明細の請求方法を銀行に尋ねる。
- 必要書類と銀行所定書類をそろえる。遺言の内容や相続人全員の合意など、手続の根拠に合う書類を準備する。受取方法も確認する。
- 提出後の確認に対応する。不足や記載内容について照会が来たら補う。払戻し後は計算書などを保管し、代表受領なら合意どおり分配して記録を共有する。
窓口へ行った日に必ず受け取れるとは限りません。支払期限が近い場合は、最初の連絡時に伝えてください。
出典:全国銀行協会「預金相続の手続の流れ」、みずほ銀行「相続預金の残高証明書の発行」
自分の手続の入口を確かめる
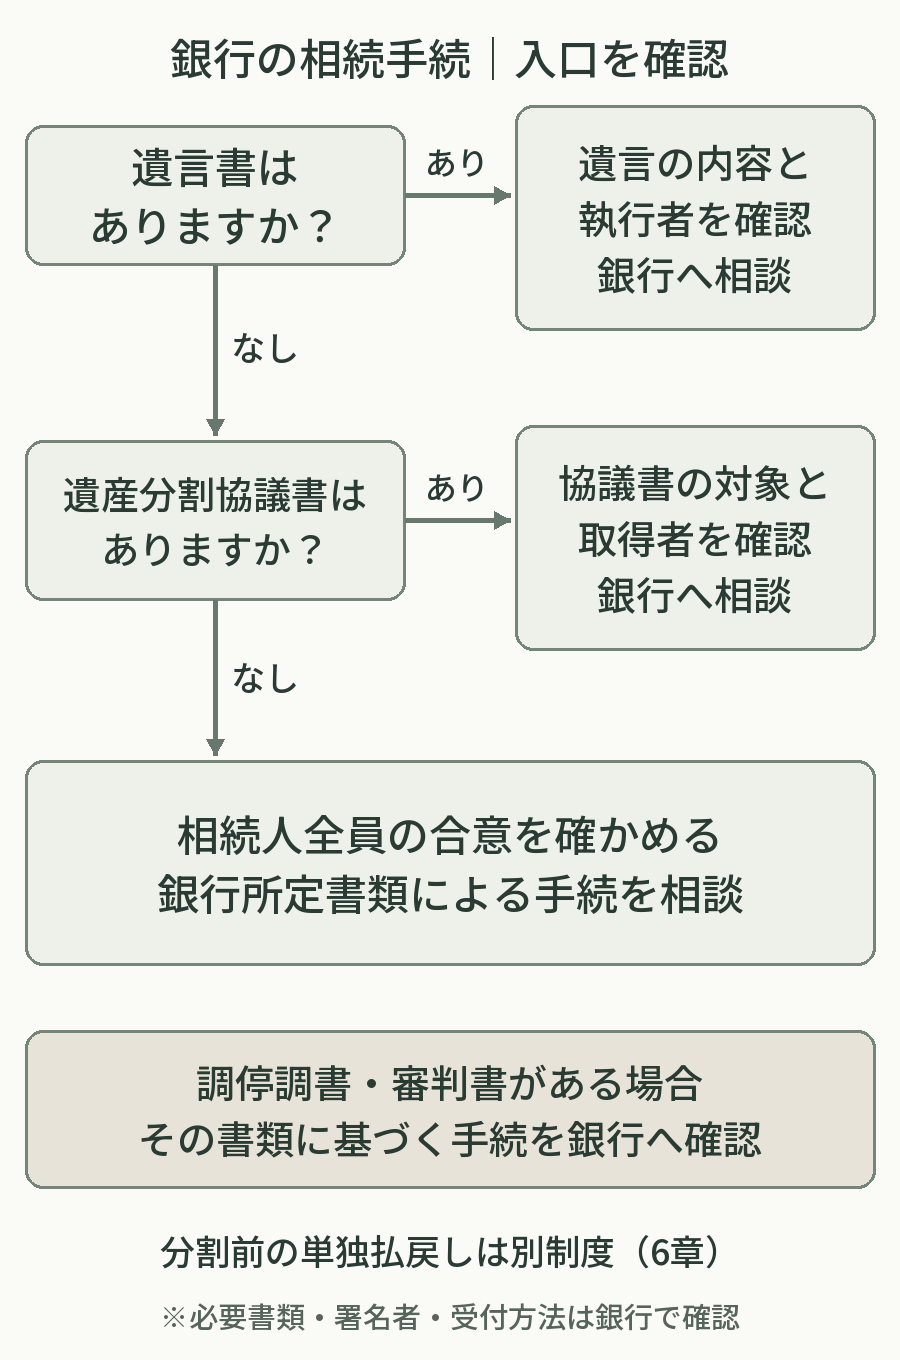
図の読み方:遺言書があれば、まずその対象財産・取得者・遺言執行者を確認します。なければ協議書の有無を確かめ、どちらもない場合は、相続人全員の合意に基づく銀行所定書類の手続を相談します。調停調書・審判書がある場合は、その書類に基づく手続を銀行に確認してください。分割前の単独払戻しは、下記6章の別制度です。
3.預金の相続手続に必要な書類一覧
共通して確認しておきたいのは、手続をする人の本人確認書類、亡くなった人の通帳・証書・カード、銀行所定の相続手続書類です。紛失したものがあれば、そのまま銀行へ伝えます。
次の表は、代表的な準備物の目安です。「一覧図」は法務局が交付する認証文付きの法定相続情報一覧図の写しを指します。すべての銀行で同じ提出範囲になるわけではありません。
スマートフォンで表が収まらない場合は、左右にスクロールしてご覧ください。
| ケース | 主な準備物 | 銀行に確かめること |
|---|---|---|
| 遺言書がある | 遺言書または遺言書情報証明書、死亡・相続関係を確認する戸籍等、取得者や執行者の印鑑証明書など | 検認の要否、執行者の資格を示す書類、署名・押印する人と戸籍の範囲 |
| 遺言なし・協議書あり | 協議書、出生から死亡までの戸籍等、相続人全員の戸籍・印鑑証明書など | 対象預金と取得者が明確か、所定書類の署名者、一覧図で代えられる範囲 |
| 遺言も協議書もない | 出生から死亡までの戸籍等、相続人全員の戸籍・印鑑証明書、全員の合意を確認する銀行所定書類など | 全員の署名・実印の要否、分配方法、受取口座 |
| 調停・審判で決まった | 調停調書謄本または審判書謄本、受取人の印鑑証明書など | 審判の確定証明書の要否、ほかに必要な書類 |
戸籍は「親が亡くなった」と「誰が相続人か」を確認する資料
一般的には、亡くなった人の出生から死亡まで連続する戸籍・除籍・改製原戸籍と、相続人全員の戸籍などを求められます。結婚や転籍、戸籍の作り替えで複数に分かれるため、最新の1通だけでは足りない場合があります。
先に亡くなった子の代わりに孫が相続する場合や、兄弟姉妹が相続人になる場合は、さらに戸籍が必要になることがあります。取得済みの戸籍を持ち、銀行や市区町村の戸籍窓口に不足分を確認しましょう。遺言による手続では、求められる戸籍の範囲が少なくなる場合もあります。
印鑑証明書の発行後の期間、原本の返却、コピーの可否も銀行ごとに確認してください。複数行で使う予定があることを、提出前に伝えておくと整理しやすくなります。
出典:全国銀行協会「預金相続の手続に必要な書類」、三菱UFJ銀行「ご用意いただく書類」
4.遺言書がある場合・ない場合の違い
遺言書がある場合は、「その預金を誰が取得する内容か」「遺言執行者はいるか」を銀行に確認してもらいます。遺言で取得者が決まっている財産については、その遺言に基づく手続が基本です。ただし、書かれていない預金がある、対象や割合が明確でない、効力に疑問があるといった場合は、別途確認が必要です。
自宅などで保管されていた自筆証書遺言は、原則として家庭裁判所の検認が必要です。公正証書遺言と、法務局の自筆証書遺言書保管制度により保管されていた遺言書について交付される「遺言書情報証明書」は、検認不要です。封印のある遺言書は勝手に開封せず、家庭裁判所に確認してください。検認は、遺言の有効・無効を決める手続ではありません。
遺言がなければ、相続人と財産を確認し、誰がどの預金を取得するかを話し合います。「長男だから」「手続をしたから」という理由だけで、預金の取得者は決まりません。
出典:裁判所「遺言書の検認」、みずほ銀行「相続手続きに関する基礎知識」
5.遺産分割協議書は必ず必要?
預金の相続で、独立した遺産分割協議書が必ず必要になるわけではありません。遺言に基づく手続、相続人が1人の場合のほか、遺言も協議書もなく、相続人全員の合意を銀行所定書類で確認して進める取扱いもあります。
ただし、協議書がないことと、合意しない相続人を除いて自由に全額を受け取れることは別です。遺言がなく、複数の相続人が通常の共同相続手続をする場合は、銀行が求める全員の同意・署名押印などを確認します。
銀行所定の「相続届」「相続関係届書」なども、単なる連絡票とは限りません。払戻し、代表者への受領の委任、分配など、何に同意する欄なのかを読んでください。銀行で処理できたことと、相続人間で財産全体の分け方が決まったことを、同じだと考えないことが大切です。
協議書を作る場合は、亡くなった人、対象の金融機関・支店・預金の種類・口座番号などを特定し、取得者や分け方を明確にします。相続人の漏れや不明確な記載があれば、協議書があっても追加資料や再確認が必要です。
出典:みずほ銀行「相続手続きに関する基礎知識」、三菱UFJ銀行「ご用意いただく書類」
6.遺産分割前に葬儀代などを引き出す方法
遺産分割の対象となる預貯金については、次の2つの制度があります。いずれも所定の手続が必要で、葬儀の領収書を出せば無条件に全額受け取れる制度ではありません。
銀行で単独払戻しを求める制度
一定の範囲では、ほかの相続人全員の同意や家庭裁判所の判断を経ず、相続人が単独で払戻しを求められます。計算は口座ごと(定期預金は明細ごと)に行います。
単独で払い戻せる額
=相続開始時の預金額×3分の1×請求する相続人の法定相続分
ただし、同じ金融機関の全支店を通じて、その相続人が受け取れる額は合計150万円まで。
例えば、相続人が子2人だけで、父の普通預金1口座が900万円なら、子1人が単独で請求できる額は、900万円×3分の1×2分の1=150万円です。同じ条件で300万円なら50万円です。1口座が1,800万円なら計算上は300万円ですが、この制度の上限は150万円です。
150万円は「口座ごと」「支店ごと」の枠ではありません。また、預金額や法定相続分が小さければ150万円未満になります。別の銀行にも預金があれば、その銀行で別途計算・確認します。
本人確認書類に加え、亡くなった人の出生から死亡までの戸籍等、相続人全員の戸籍、請求する人の印鑑証明書などが目安です。他の相続人の同意が不要でも、相続人全体を確認する資料まで不要になるわけではありません。
受け取った預金は、後の遺産分割で、その相続人が取得したものとして調整されます。相続分に上乗せされるお金ではありません。遺言の内容などにより利用できない場合や、確認に時間がかかる場合もあります。
家庭裁判所の判断により仮に取得する制度
遺産分割の調停・審判が申し立てられている場合には、家庭裁判所に申し立て、預貯金の全部または一部を仮に取得する方法もあります。生活費の支弁などで仮払いの必要性があり、ほかの共同相続人の利益を害しないことなどが条件です。
銀行での単独払戻しの150万円枠とは別で、金額は裁判所の判断によります。上限を超える資金が必要なときや、遺産分割の対立もあるときは、弁護士や家庭裁判所に手続を確認してください。
出典:全国銀行協会「遺産分割前の相続預金の払戻し制度」(PDF)
7.代表相続人が預金を受け取る場合の注意点
ここは、元のSTORYで兄妹の認識がずれた部分です。次の2つを区別しましょう。
- 相続して取得する:その人が、遺言や遺産分割の内容に従って預金を自分の財産として引き継ぐ。
- 代表として受領する:相続人間の合意と銀行の取扱いに従い、代表者がいったん受け取り、ほかの人の取得分を分配する。
代表者への一括入金を扱う銀行もありますが、誰が代表になれるか、委任や署名の方法、各相続人への直接送金が可能かは、取引先に確認が必要です。銀行から代表者の口座に入金された額だけを見て、全額をその人の取得分と判断することはできません。
一方、協議書に「兄が預金の全部を取得する」とだけ書き、口頭では「後で半分渡す」と説明すると、書面と説明が食い違います。単に代表受領させたいのか、兄が取得する遺産の範囲を決めたいのかを明確にし、合意に合う書き方を確認してから署名してください。
代表受領を決める前の確認項目
- 代表受領する預金の範囲と、各相続人の取得額・割合
- 振込先、分配する期限、振込手数料の負担
- 葬儀代などの立替費用を引くか、その金額と根拠資料
- 払戻し額と各人への送金を、どの資料で報告するか
代表者は払戻しの明細や送金記録を保管し、関係する相続人へ共有します。ほかの相続人も、何に同意したのかが分かる書類の控えを手元に残しましょう。
参考:中国銀行「相続手続き」(代表者と委任状の取扱い)、みずほ信託銀行「遺産の分割」。確認項目は、書面と分配の認識をそろえるための編集部による整理です。
8.銀行が複数ある場合の効率的な進め方
銀行ごとに「連絡日・必要書類・原本返却・提出日・照会事項・払戻し日」を1枚の進捗表にします。1行の手続が終わるまでほかに連絡できないわけではありません。書類の使い回しが可能な範囲と、同時に準備できることを各行へ確認しましょう。
法定相続情報一覧図で、戸籍の束を繰り返し提出する負担を軽くする
法定相続情報証明制度は、戸籍等と相続関係を一覧にした図を法務局へ提出し、登記官の確認を受けた認証文付きの写しを交付してもらう制度です。交付手数料は無料ですが、戸籍の取得や郵送、専門家への依頼などにかかる費用は別です。
この写しを戸籍の束の代わりに使える金融機関があり、複数行の手続を並行して進めやすくなります。ただし、取得のための戸籍収集そのものが不要になるわけではありません。
一覧図は、誰がどの預金を取得するかを決める書類ではありません。遺産分割や相続放棄の結果を証明するものではなく、協議書・遺言書・印鑑証明書・銀行所定書類などは別途確認します。利用するには、必要な戸籍等を集め、一覧図と申出書を準備して法務局へ申し出ます。申出先と添付資料は法務局の案内で確認し、利用したい銀行の数を踏まえて交付通数を決めましょう。提出先が求める原本や追加資料も聞いておきます。
出典・参照:法務局「法定相続情報証明制度」、法務省民事局「法定相続情報証明制度について」(PDF)、三菱UFJ銀行「ご用意いただく書類」
9.手続が進まないときの対処法
相続人が署名しない・分け方に意見が合わない
まず、何を確認したいために止まっているのかを整理します。残高を見ていないのか、費用に納得していないのか、取得割合に反対しているのかで必要な対応は変わります。資料の共有で解消しない対立は、銀行に分け方を決めてもらうのではなく、弁護士への相談や家庭裁判所の遺産分割調停を検討します。
全額の分割は決まらなくても、6章の単独払戻し制度を利用できる可能性はあります。ただし、相続人の確定資料などは必要で、対立そのものを解決する制度ではありません。
相続人に連絡がつかない・判断が難しい
連絡がつかない人や、判断能力に問題がある人を除いて協議を進めることはできません。必要となる代理や家庭裁判所の手続は事情によって異なるため、状況をまとめて弁護士等に相談してください。
銀行の処理待ちでも、別の期限は確認する
銀行での払戻しが終わるまで、ほかの相続手続の期限が止まるわけではありません。相続放棄の申述は原則として、自分のために相続が始まったと知った時から3か月以内です。相続税の申告が必要な場合は、通常、亡くなったことを知った日の翌日から10か月以内が期限となります。
借金が気になる、相続放棄を検討している場合は、預金の払戻しや費消をする前に相談しましょう。個別の行為が相続放棄にどう影響するかは、自己判断で決めないことが大切です。
出典:裁判所「遺産分割調停」、裁判所「相続の放棄の申述」、国税庁「相続税の申告と納税」
10.よくある質問と、最初の連絡で聞くこと
死亡届を出した日に、すべての口座が凍結されますか?
そうとは限りません。基本は、銀行が死亡を把握した後の取引制限です。口座が動くかどうかにかかわらず、相続手続を確認するため取引先へ連絡してください。
相続人が1人でも、遺産分割協議書が必要ですか?
ほかに共同相続人がいなければ、分け方を協議する相手はいません。ただし、1人だけであることを示す戸籍等と銀行所定の手続は必要です。遺言の有無も伝えましょう。
印鑑証明書は全員分必要ですか?
手続によって変わります。共同相続の手続では全員分を求める例があり、遺言による場合などは取得者・執行者の分となることがあります。必要な人と発行後の期間を銀行に聞いてからそろえましょう。
通帳やカードが見つからなくても手続できますか?
見つからないことを銀行へ伝えて相談できます。銀行名や支店が分かる郵便などがあれば整理し、本人確認や口座確認に必要なものを尋ねてください。
相続人の1人だけで、残高を調べられますか?
銀行によっては、相続人であることなどを確認する所定の書類で残高証明書等を請求できます。残高の照会と、預金全額の払戻しは別の手続です。必要資料・手数料・発行時点を確認しましょう。
代表者が受け取ったら、分配は銀行がしてくれますか?
代表者への一括入金を選んだ場合、その後の分配まで銀行がするとは限りません。各人への直接送金の可否と、代表者が分配する場合の責任・報告方法を、選ぶ前に確認してください。
払戻しが終わるまで何日かかりますか?
全国共通の日数はありません。戸籍収集や合意にかかる期間と、書類提出後の銀行の確認期間を分けて見積もり、支払期限がある場合は早めに伝えましょう。
長年放置された親の口座は、もう引き出せませんか?
金融庁は、休眠預金等になった後も、所定の相続手続を経て相続人が引き出せると案内しています。古い通帳を捨てず、取引のあった金融機関に確認してください。
FAQの参照:みずほ銀行「相続預金の残高証明書の発行」、金融庁「長い間、お取引のない預金等はありませんか?」および各章の出典。
銀行への最初の電話で聞く5項目
- 遺言・協議書の有無を伝え、自分たちはどの手続になるか。
- 誰の、どの期間の戸籍と印鑑証明書が必要か。一覧図で代えられるか。
- 来店・郵送・Webのどれで受け付け、予約は必要か。
- 原本の返却、受取方法、書類提出後の見込み日数はどうか。
- 急ぎの支払いがある場合、単独払戻し制度などを利用できるか。
先に協議書のひな型を完成させるより、銀行の案内と家族全員が確認できる資料をそろえることから始めましょう。手続を担う人の負担と、それぞれが取得する財産の合意は、別々に確かめる必要があります。
書類をそろえた兄と、内容を確かめたい妹の物語:父の口座が凍結された。「ハンコだけお願い」に、妹はうなずかなかった。こちらはフィクションで、本ガイドは制度と手順を調べるための解説です。