親のお金が心配になると、まず残高を知りたくなる。けれど、通帳を見せてもらうことと、将来の支援を決めることは同じでしょうか。父の備えを急いだ息子のSTORYです。
※この記事のSTORY部分はオリジナルフィクションです。実在の人物・出来事とは関係ありません。
STORY|残高より先に、聞くことがあった
「まだボケてない。通帳くらい自分で持つ」
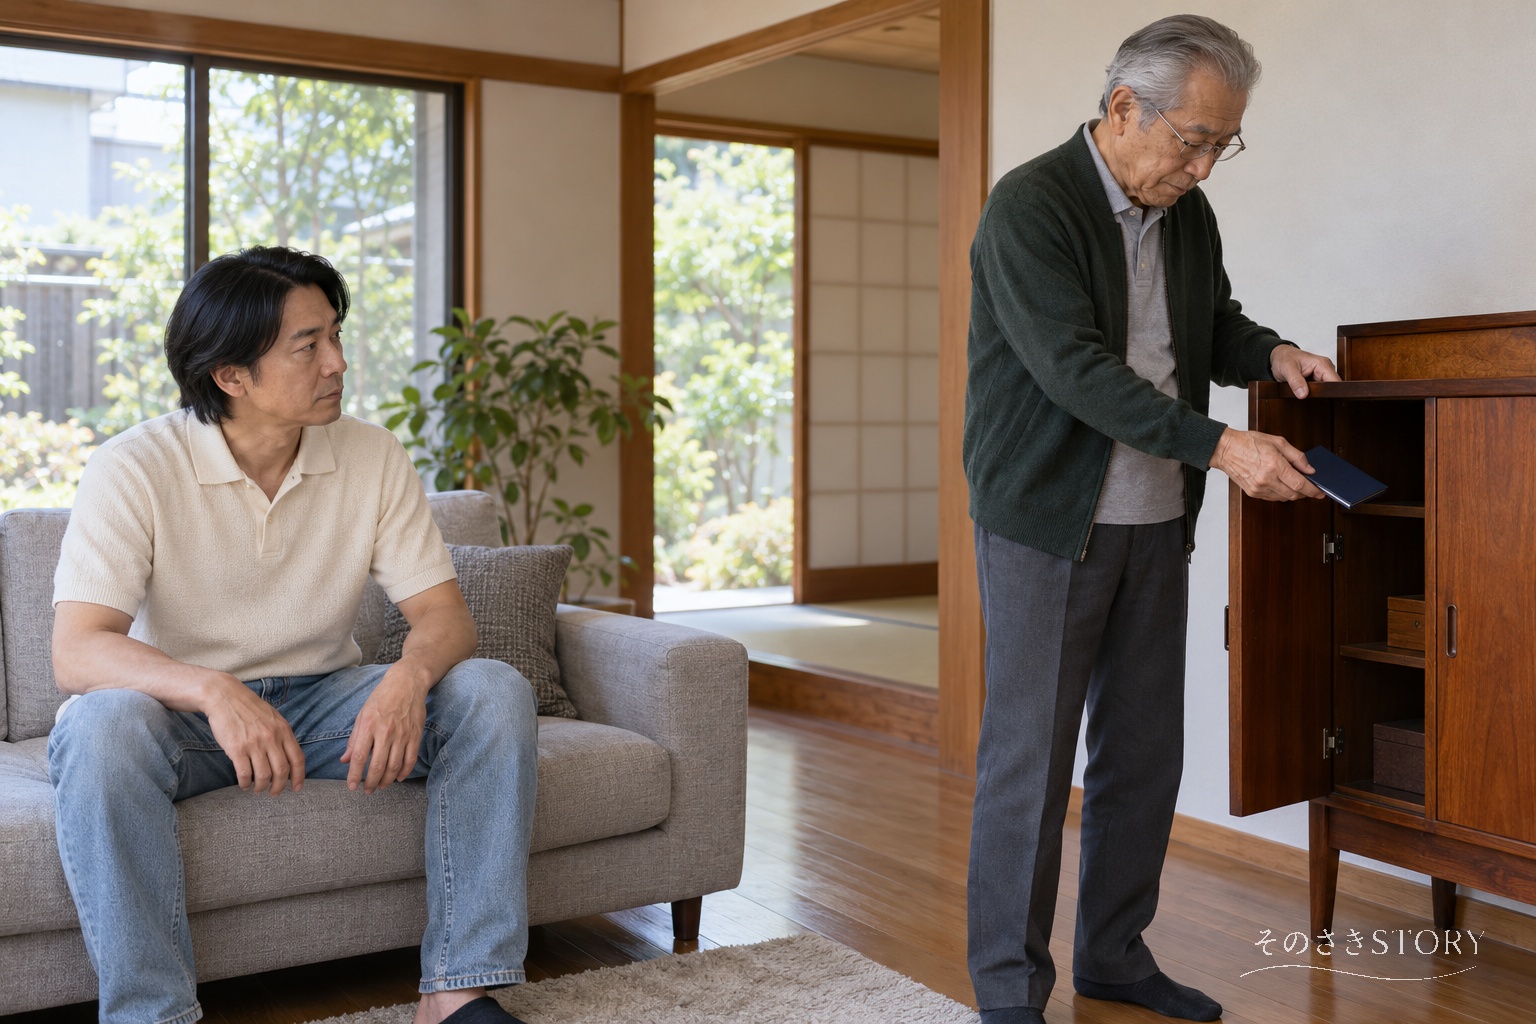
父の正則は、開きかけた通帳を閉じた。50歳の直樹は、見せてくれるものと思って差し出していた手を、膝へ戻した。
父は76歳で、妻を亡くしてから一人で暮らしている。先日、給湯器の交換代を現金で支払ったと聞いた。金額は直樹が思っていたより大きかった。
「変な業者じゃないよね。いくら残ってるか、一度見ておこうよ」
「いつもの店だ。見積もりも取った」
父は居間の収納棚から領収書を出した。直樹は金額を見てから、また通帳へ目を戻した。
「今回はよくても、この先のことがあるだろ」
父は通帳を棚へしまった。領収書だけが、直樹の前に残った。
息子の名前を、先に書いていた
職場の先輩が、親の支払いを手伝うのに苦労している。父も元気なうちに準備した方がいい。そう考え、直樹は任意後見を調べていた。
将来、判断が難しくなったとき、あらかじめ選んだ人に支えてもらう仕組みらしい。相談に持っていくメモには、頼む相手として自分の名前を書いた。実家へは車で40分。妹は遠方に住んでいる。順当な役回りだと思った。
父にそのメモを見せると、名前の所で読むのをやめた。
「お前は、俺が使う金を全部知りたいのか」
「管理を取り上げたいんじゃない。何かあったら困るから」
「何かって、何だ」
そこはうまく答えられなかった。入院、認知症、詐欺。別々の心配を、直樹はまとめて父へ差し出していた。
帰宅して妹に電話すると、「頼む方のお父さんが、誰に何を頼みたいかは聞いた?」と言われた。直樹は、近い自分が引き受ける苦労を先に話したくなった。
見せないお金が、あってもいいか
数日後、父から給湯器の保証書の写真が届いた。続けて「故障したらここへ」と店の連絡先が送られてきた。通帳の写真ではなかった。
直樹は、何も知らせる気がないわけではないのだと思った。それでも、これだけでは足りないとも思った。
次に訪ねた日は、残高を聞かずに尋ねた。
「急に入院したら、今、何が一番困る?」
父は、新聞を止めること、家の戸締まり、それから入院費の支払いを挙げた。何日も家を空けることは、自分でも気になっていたという。
「でも、お前に全部預けたら、旅行も高いって言われそうだ」
去年、父が友人との旅行代を話したとき、直樹は「その値段ならもっといい宿がある」と言った。父が一緒に行く相手のことは、聞かなかった。
「それと管理は違うだろ」
言い返してから、父には同じ話なのかもしれないと思った。
父は、元気な今の支払いを任せる気はないと言った。ただ、判断が難しくなったときに、誰がどう動くかは聞いておきたい。その相談に、直樹が同席することにはうなずいた。
息子以外に頼む、という案
相談では、今の暮らしの確認と、将来の代理を分けて考えた。任意後見契約を結んだだけで、今日から直樹が預金を動かせるわけではなかった。
その後、父は家族以外の専門職へ頼む案も、費用や続けられる体制を含めて比べたいと言った。
直樹は、正直、面白くなかった。仕事を休んで同席したのは自分だ。その自分が、候補から外れるかもしれない。
父は「息子には、息子として来てほしい」と言った。直樹には、それが優しい断り方に聞こえた。
契約はまだ決めていない。ひとまず、週に1回電話をし、いつもと違うことがあれば訪ねる約束をした。返事がないときの連絡先も確認した。これは2人の日常の約束で、正式な見守り契約を結んだわけではない。
銀行には父本人から、入院で来店できない場合の手続きを尋ねることになった。
帰り際、父は新聞販売店の番号を書いた紙を渡した。
「これはお前に頼みたい」
直樹は受け取った。「旅行の間も止める?」と聞くと、父は「今度は3泊だ」と答えた。
行き先は教えてくれた。代金は言わなかった。直樹も、その日は聞かなかった。
この話、実際なら?|通帳の共有と、将来の代理権を分ける
1.任意後見は、本人が選ぶ将来の支援
任意後見は、本人に十分な判断能力があるうちに、将来支援を頼む相手と、生活・療養看護・財産管理のうち委任する事務を、公正証書による契約で決める制度です。子だから当然に受任者になるのではなく、本人の意思と相手の承諾が必要です。
本人の判断能力が不十分になり、家庭裁判所で任意後見監督人が選任されて初めて契約が発効します。契約しただけで、直ちに家族がすべての口座を管理できる仕組みではありません。代理できる範囲も契約によります。
出典:厚生労働省「任意後見制度とは」/裁判所「任意後見監督人選任」
2.見守りは、変化に気づくための別の備え
任意後見の開始が必要な状況に気づけるよう、定期的な連絡や面談を行う見守り契約を組み合わせる方法があります。連絡の頻度、応答がない場合の対応、情報を共有する相手、費用を具体的に確認します。安否確認を頼んだだけで、預金を引き出す代理権まで当然に生じるわけではありません。
判断能力が十分でも、身体の事情等で今から支払いを任せたい場合には、財産管理等委任契約など別の備えも検討します。契約の範囲と金融機関の取扱いを、作成前に確認しましょう。
出典:コスモス成年後見サポートセンター「ご案内」(移行型・将来型のQ&A)
3.残高を聞く前に、困る手続きと希望を確認する
「通帳を見せない」だけで認知症や管理不能と決めないことが大切です。本人の同意を得て、定期的な支払い、連絡先、必要書類の保管場所から整理する方法もあります。生活上の変化に具体的な心配があるなら、契約を急がず、地域の権利擁護相談窓口や医療機関等へ相談します。
任意後見の相談では、頼む仕事だけでなく、本人が続けたい暮らし、受任者が対応できなくなった場合、契約時と開始後の費用も確認してください。任意後見監督人の報酬は、請求があれば家庭裁判所の審判で本人の財産から支払われます。
出典:日本公証人連合会「任意後見契約」/厚生労働省「任意後見制度とは」
次の一歩|「見せて」より具体的な質問を
「入院したら、どの支払いを誰に頼みたい?」と、一つの場面から尋ねてみましょう。今の手伝い、日常の見守り、将来の代理を分けると、本人が決めたいことも話しやすくなります。
親の変化をどう受け止めるかは、「最近、父が同じ話を何度もするようになった」でも描いています。財産を管理する人の負担については、「『名義だけお願い』に、うなずきかけた。母の家族信託を引き受ける前に」もご覧ください。家族信託と任意後見は、役割が異なります。
※制度情報は2026年10月21日に一次情報を確認しました。必要な支援・契約・金融機関の手続きは個別事情で異なります。具体的な内容は、公証役場や適切な専門家・関係機関へ確認してください。